日本のAIインフラ:JERAの150億ドル規模・千葉プロジェクトが重要な理由
日本のAIインフラは、JERAの千葉プロジェクトを通じて新たな段階へ進んでいます。電力、AIコンピュート、データセンターを一体化する構想が、日本企業のAI活用とデジタル変革にどのような影響を与えるのかを解説します。
日本のAIインフラは、新たな段階に入りつつあります。
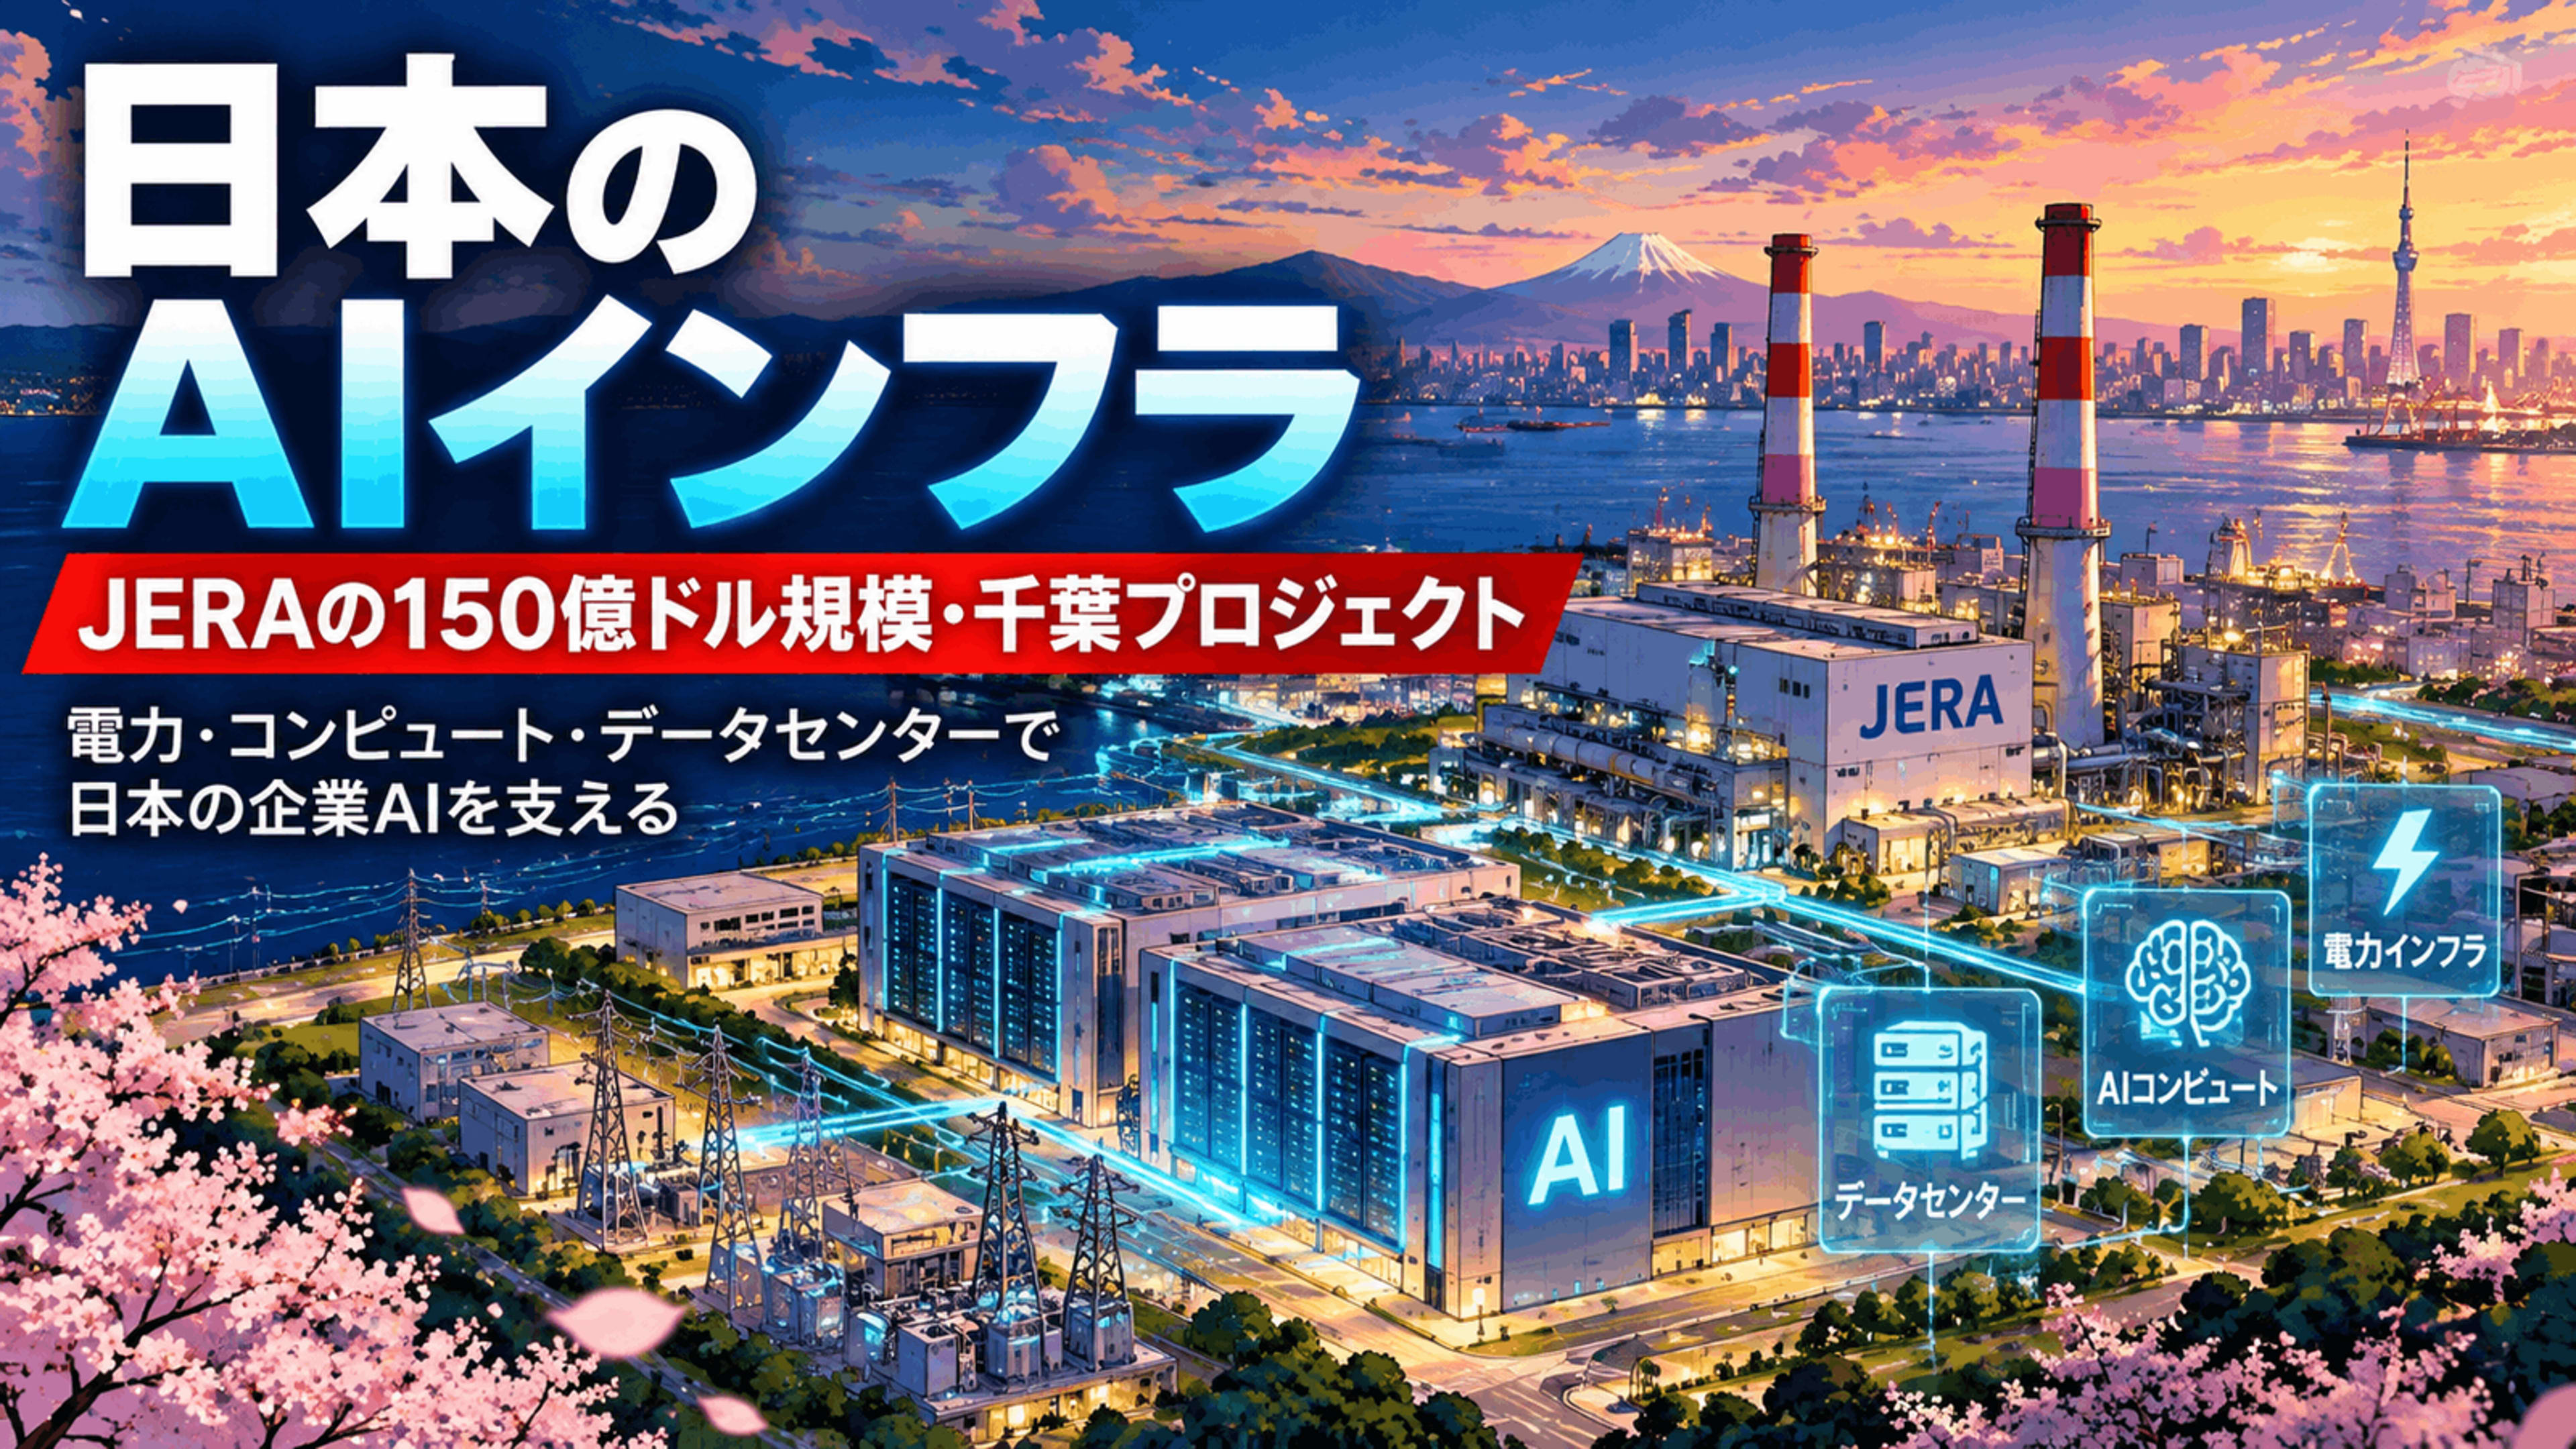
2026年10月1日、JERA、Dell Technologies、RHAELMは、日本国内で大規模AIインフラを展開するための標準モデル構築に向けた計画を発表しました。その第一弾として想定されているのが、JERAの千葉火力発電所を活用したプロジェクトです。
計画では、最大400MW規模のAIコンピューティング能力を整備し、土地、電力設備、施設、AIコンピュートを含む総投資額は150億ドル超、約2.3兆円に達する見込みです。稼働開始は2028年頃を目指しています。
計画通りに実現すれば、JERAによると、日本最大級の単一拠点AIインフラになる可能性があります。
ただし、この発表の本質は「巨大なデータセンターが新たに建設される」という点だけではありません。
より重要なのは、AI競争の条件そのものが変わり始めていることです。
これからのAI競争力は、モデル性能だけでなく、電力、冷却、コンピュート、ネットワーク、用地、そして導入スピードによって左右されるようになっています。
目次
- なぜ日本のAIインフラが戦略課題になっているのか
- JERA・Dell・RHAELMは何を構築するのか
- なぜ発電所がAIインフラ拠点になり得るのか
- 日本のAIインフラと「ワット・ビット連携」
- 日本企業にとって何が変わるのか
- 大規模AIインフラが抱える課題
- Renesis Tech Japanが支援できる領域
- AIモデル競争から「AI産業基盤」へ
なぜ日本のAIインフラが戦略課題になっているのか
ここ数年、AIをめぐる議論の中心はモデルでした。
どの企業がより高性能なモデルを持っているのか。
どのモデルが優れた推論能力を持つのか。
どの企業がより高度なAIエージェントを構築できるのか。
しかし現在、もう一つの制約が急速に重要になっています。
そのAIを大規模に動かすためのコンピューティング能力を、本当に確保できるのか。
大規模なAIワークロードには、GPUだけでは足りません。
必要になるのは、
- 安定した電力供給
- 冷却設備
- 高速ネットワーク
- ストレージ
- データセンター容量
- 用地
- セキュアな運用環境
- 長期的な電力確保
といった、物理的なインフラです。
AI需要が拡大するほど、こうした制約はモデル性能と同じくらい重要になります。
JERAの今回の取り組みが注目される理由も、ここにあります。
電力とコンピューティングを別々の問題として扱うのではなく、最初から一体として設計しようとしているからです。
JERA、Dell Technologies、RHAELMは、電力設備、冷却、施設、AIコンピュートを標準化し、将来の展開をより早く、より効率的に進めることを目指しています。
つまり、日本のAIインフラは、単なるデータセンターの集積から、産業システムとして設計される段階へ移りつつあります。
JERA・Dell・RHAELMは何を構築するのか
最初の拠点として選ばれたのが、JERAの千葉火力発電所です。
各社の役割は明確です。
JERAは、用地と大規模な電力インフラを提供します。
Dell Technologiesは、Dell AI Factoryを通じて、ラックスケールのAIインフラを提供します。
そしてRHAELMは、AIインフラ全体の開発・導入を担う予定です。
さらに、Apollo Global Managementも、RHAELMに対する戦略的な投資・資金面で関与する可能性があります。
千葉プロジェクトでは、次のような規模が想定されています。
- 最大400MWの電力容量
- 150億ドル超の投資
- 約2.3兆円規模の総資本投入
- 2028年頃の稼働開始
- 電力、冷却、施設、AIコンピュートの一体運用
- 他のJERA拠点への展開可能性
重要なのは、千葉を一度限りのプロジェクトとして考えていない点です。
JERAとRHAELMは、2030年代に他のJERA拠点への展開も検討しています。
そのため千葉は、将来的に全国へ展開できる標準モデルになる可能性があります。
なぜ発電所がAIインフラ拠点になり得るのか
今回のプロジェクトで特に興味深いのは、その立地です。
通常のデータセンターでは、施設を建設した後に、十分な系統容量や接続枠を確保する必要があります。
一方、千葉プロジェクトは、既存の発電拠点のすぐそばにAIインフラを配置する計画です。
JERAの発電設備から、behind-the-meter型のオンサイト電力を活用する構想になっています。
これは、AI時代の大きな課題を解決する可能性があります。
従来型のデータセンター開発では、
- 系統容量
- 電力接続
- 許認可
- 関連インフラ
の確保に長期間を要することがあります。
しかもAIデータセンターは、従来の施設よりはるかに大きな電力を必要とします。
発電設備に近接してコンピュートを配置できれば、従来の系統接続型よりも早くAIインフラを立ち上げられる可能性があります。
これは、エネルギー企業とテクノロジー企業の関係が変わり始めていることを意味します。
これまでは、データセンターは単に大量の電力を消費する施設でした。
しかしAI時代には、電力を確保できる場所そのものが、
- AIインフラをどこに建てるか
- どれだけ早く展開できるか
- どれだけ大規模に拡張できるか
- AI産業がどこに集積するか
を左右するようになります。
つまり、電力インフラは単なる運用上の条件ではなく、AI戦略の一部になりつつあります。
日本のAIインフラと「ワット・ビット連携」
千葉プロジェクトは、日本政府が進めるワット・ビット連携とも関係しています。
考え方はシンプルです。
これまで、電力インフラと通信インフラは別々に整備されることが多くありました。
しかし、AIとデータセンター需要が急速に拡大すると、この分離は効率的ではなくなります。
ワット・ビット連携では、
電力を確保しやすい場所にデジタルインフラを配置し、同時に通信ネットワークも整備する
という発想を取ります。
JERAも今回のAIインフラ構想を、この方向性と結びつけています。
インフラの考え方は、
データセンター + 系統接続
から、
電力 + 通信 + コンピュート + AI
へ変わりつつあります。
一見すると技術的な違いに見えます。
しかし、国家戦略として考えると非常に重要です。
エネルギー、通信、コンピューティングを一体的に設計できる国ほど、AIインフラをより速く拡張できる可能性があります。
その意味で、日本のAIインフラは単なるIT投資ではなく、国家レベルのシステム設計課題になっています。
日本企業にとって何が変わるのか
多くの日本企業が、400MW級のAIデータセンターを自社で建設することはありません。
それでも、この動きは企業にとって無関係ではありません。
日本国内のAIインフラが拡充すれば、企業が高度なAIを活用する環境そのものが変わる可能性があります。
国内コンピュートの拡大
まず、国内のコンピューティング能力が増えれば、日本国内で大規模なAIワークロードを動かしやすくなります。
特に、
- データ主権
- レイテンシー
- セキュリティ
- 規制対応
- 機密情報管理
を重視する企業にとっては、大きな意味があります。
海外インフラへの依存を抑えながら、より高度なAIを運用できる選択肢が増える可能性があります。
プライベートAI
企業は、社内の機密データとAIを接続したいと考えるようになっています。
たとえば、
- 財務情報
- 顧客データ
- 知的財産
- 設計資料
- 製造データ
- 社内ナレッジ
などです。
こうした情報を、すべて外部の公開AIサービスに渡すことは難しい企業も少なくありません。
そのため、国内AIインフラが強化されれば、より制御されたプライベートAI環境を構築しやすくなる可能性があります。
より高度なAIエージェント
AIエージェントの存在も重要です。
高度なエージェントは、常時稼働しながら、
- 複数システムと連携
- 大量データを分析
- 複雑な判断を実行
- 複数ステップの業務を自動化
するようになります。
当然、単純なチャットボットよりも多くの計算資源を必要とします。
そのため、国内AIインフラの拡充は、企業向けエージェントAIの高度化にもつながります。
フィジカルAI
フィジカルAIとの関係も見逃せません。
ロボット、コンピュータビジョン、デジタルツイン、自律走行車、産業センサー、スマートファクトリーは、大量のデータを生成します。
一部の処理はエッジ側で行われますが、
- モデル学習
- オーケストレーション
- 高度分析
- マルチモーダル処理
には、大規模な集中型コンピュートが必要になる場合があります。
つまり、フィジカルAIの普及も、AIインフラと密接につながっています。
マルチモーダルAI
動画、画像、音声、文書、センサー情報を同時に扱うAIは、テキスト中心のAIより大きな計算能力を必要とします。
そのため、
- 製造
- 物流
- 医療
- 建設
- モビリティ
といった業界では、国内AIコンピュートの拡大による恩恵が大きくなる可能性があります。
大規模AIインフラが抱える課題
一方で、大規模AIインフラには大きな課題もあります。
その中心にあるのが、エネルギーです。
千葉プロジェクトは、JERAの既存発電能力とLNGバリューチェーンを活用する構想です。
安定したガス火力は、24時間稼働するAI施設を早期に立ち上げるうえで重要な役割を担う可能性があります。
ただし、ここには明確な緊張関係があります。
日本はAIインフラを拡大したい。
同時に、脱炭素やGXも進めなければなりません。
今後のAIインフラでは、
**コンピュート拡大
- 安定供給
- エネルギー安全保障
- コスト
- 脱炭素**
を同時に考える必要があります。
したがって、問われるのは、
「日本は何台のGPUを導入できるか」
だけではありません。
より重要なのは、
「そのGPUを、どう安定的かつ経済的に、そしてより持続可能な形で動かすのか」
という点です。
将来的には、
- ガス火力
- 再生可能エネルギー
- 蓄電池
- デマンドレスポンス
- 柔軟なデータセンター運用
などを組み合わせる必要が出てくるでしょう。
JERAはすでに、電力系統の状況に応じてAIデータセンターのワークロードを調整する技術を開発するEmerald AIへの投資も行っています。
これは、単純に「電力を増やす」だけではなく、AIコンピュートそのものを電力システムに適応させる方向へ進んでいることを示しています。
Renesis Tech Japanが支援できる領域
JERAのプロジェクトは、企業にとって重要な役割分担を示しています。
JERA、Dell Technologies、RHAELMが主に構築するのは、基盤となるインフラ層です。
一方、多くの企業が必要としているのは、その上に何を構築するかという部分です。
ここでRenesis Tech Japanが支援できる領域があります。
AIインフラは、実際の業務プロセスと接続されて初めて価値を生みます。
具体的には、
- AIエージェント
- エンタープライズRAG
- プライベートAI
- マルチモーダルAI
- コンピュータビジョン
- ワークフロー自動化
- セキュアなデータパイプライン
- CRM・ERP連携
- 社内ナレッジシステム
- AIダッシュボード
- API連携
- クラウド・オンプレミス導入
などです。
製造企業にとって、国内GPU容量が増えるだけでは事業価値には直結しません。
しかし、その計算資源を使って、
- 品質異常を検知する
- 設備故障を予測する
- 文書作成を自動化する
- 現場スタッフを支援する
といったシステムを構築できれば、初めて具体的な成果につながります。
物流企業であれば、
- 配送ルート最適化
- 異常検知
- 倉庫自動化
- リアルタイム運用分析
にAIを活用できます。
金融機関であれば、
- セキュアな社内ナレッジ検索
- 業務自動化
- 従業員支援
- 管理されたAIエージェント
といった用途が考えられます。
つまり、インフラはあくまで土台です。
企業変革が実際に起こるのは、アプリケーション、システム統合、そして業務フローのレイヤーです。
AIモデル競争から「AI産業基盤」へ
日本のAI戦略は、もはや基盤モデルだけの競争ではありません。
JERAの千葉プロジェクトは、次のAI競争が、
- エネルギー企業
- データセンター事業者
- インフラベンダー
- 通信事業者
- 投資家
にも大きく左右されることを示しています。
今回のモデルは、
エネルギー → 発電 → データセンター → AIコンピュート
という流れをつくります。
さらに企業側では、
データ → AIモデル → アプリケーション → 業務フロー
をその上に構築します。
この2つがつながると、単なるAIシステムではなく、AI産業基盤が形成されます。
だからこそ、今回の発表は重要です。
日本のAIインフラは今、
- 産業政策
- エネルギー政策
- データ主権
- 企業DX
を横断するテーマになりつつあります。
AI時代をリードする国は、必ずしも「最も賢いモデルを持つ国」だけではないかもしれません。
むしろ重要になるのは、次のスタックを一貫して構築できるかどうかです。
Energy → Compute → Data → Models → Applications → Business Workflows
JERA、Dell Technologies、RHAELMは、その中でも主に最初の部分を構築しようとしています。
コメント (0)
まだコメントはありません。最初のコメントを投稿しましょう。